1 litre süt üretmenin maliyeti ne oldu? Üreticinin cebinde ne kalıyor?
Süt üretiminde yem, akaryakıt, enerji ve işletme giderleri maliyet hesaplarını yeniden gündeme taşıdı. TÜSEDAD ve Ulusal Süt Konseyi'nin Eylül 2026 verileri, litre başına üretim maliyetinde farklı sonuçlar ortaya koyuyor. Mevcut çiğ süt tavsiye fiyatı ile bu hesaplamalar arasındaki fark ise üreticinin kazancına ilişkin önemli soruları beraberinde getiriyor.
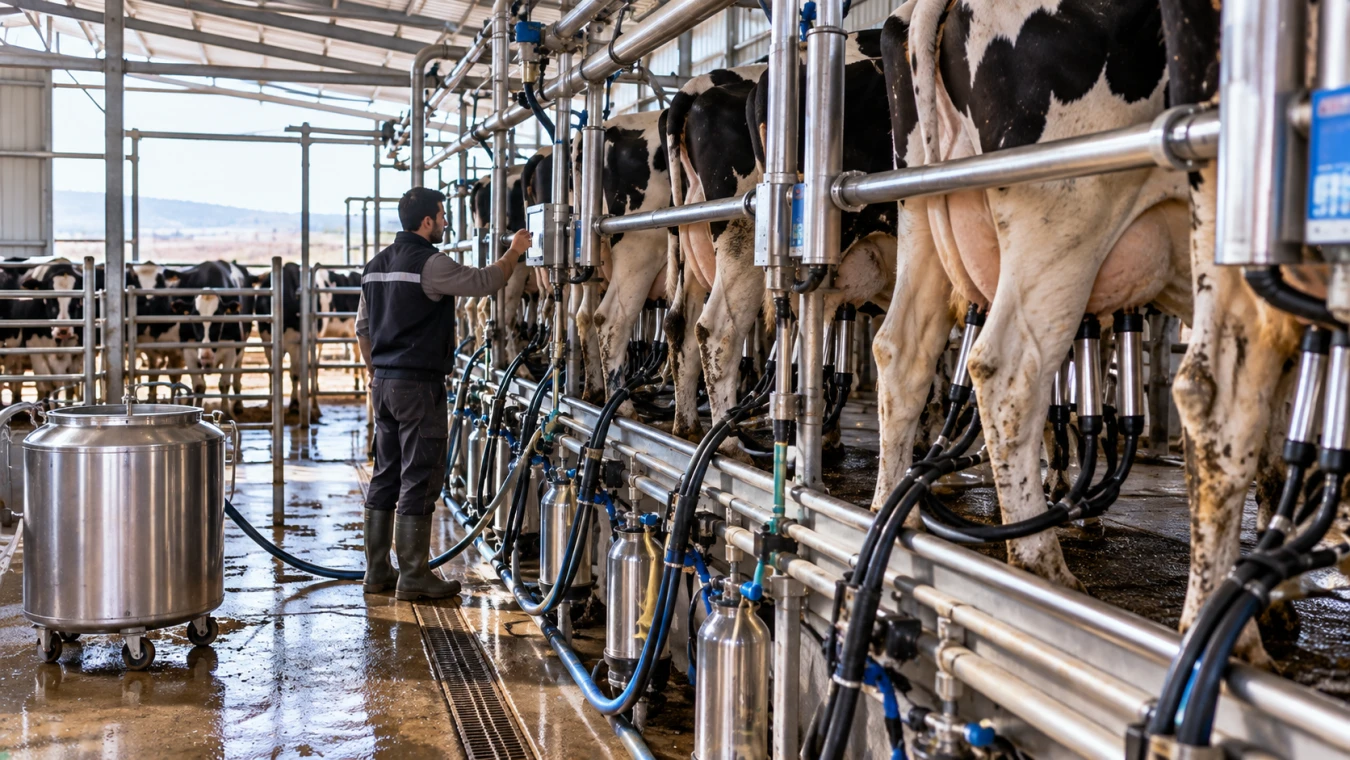
Eylül 2026 döneminde TÜSEDAD, bir litre sıcak çiğ süt üretim maliyetini yaklaşık 29,34 TL; Ulusal Süt Konseyi ise 23,18 TL olarak hesapladı. Çiğ süt tavsiye satış fiyatı 24,30 TL seviyesinde bulunuyor. İki kurumun maliyet hesapları arasındaki fark, kullanılan işletme modeli ve varsayımlardan kaynaklanıyor. Bu nedenle açıklanan rakamlar bütün süt işletmelerinin kesin maliyeti veya üreticinin net kazancı olarak değerlendirilmemeli.
1 litre süt üretmenin maliyeti ne kadar?
Eylül 2026 verilerine göre çiğ süt üretim maliyeti, hesaplamayı yapan kuruma ve kullanılan işletme modeline göre değişiyor.
TÜSEDAD'ın açıkladığı hesaplamada bir litre sıcak çiğ süt üretim maliyeti 29,34 TL'ye yükselirken, Ulusal Süt Konseyi'nin hesaplamasında bu tutar 23,18 TL olarak açıklandı.
Ulusal Süt Konseyi'nin 1 Mayıs 2026'dan itibaren geçerli olan çiğ süt tavsiye satış fiyatı ise litre başına net 24,30 TL. Bu fiyat, yüzde 3,6 yağ ve yüzde 3,2 protein içeriğine sahip çiğ inek sütü için belirlenmiş durumda.
Ortaya çıkan tablo, üreticinin süt satışından elde ettiği gelir ile üretim maliyetinin neden birlikte değerlendirilmesi gerektiğini gösteriyor.
Süt üretim maliyeti neden farklı hesaplanıyor?
Süt üretim maliyetini belirleyen unsurlar yalnızca yem fiyatlarından ibaret değil. Hayvan başına süt verimi, sürünün yapısı, sağmal hayvan sayısı, işçilik, veteriner ve sağlık giderleri, enerji, akaryakıt, bakım ve diğer işletme masrafları da hesaplamayı etkiliyor.
Bu nedenle farklı kurumların açıkladığı maliyet rakamlarının aynı olması beklenmemeli.
TÜSEDAD, Eylül 2026 hesabını 100 baş sağmal hayvan bulunan ve günlük ortalama 30 litre süt verimi esas alınan bir işletme modeli üzerinden hazırladı. Dernek, güncel yem fiyatlarıyla birlikte gelir ve gider kalemlerini de hesaplamaya dahil etti.
Ulusal Süt Konseyi'nin maliyet hesabı ise kendi belirlediği hesaplama yöntemi ve varsayımlara dayanıyor. Dolayısıyla iki kurumun açıkladığı rakamları doğrudan bütün Türkiye'deki işletmelerin maliyeti gibi değerlendirmek doğru değil.
Eylül ayında açıklanan maliyetler ne gösteriyor?
İki kurumun Eylül 2026 dönemi için açıkladığı rakamlar şöyle:
|
Hesaplama |
TÜSEDAD |
Ulusal Süt Konseyi |
|
Eylül 2026 üretim maliyeti |
29,34 TL/L |
23,18 TL/L |
|
Ağustos 2026 üretim maliyeti |
28,50 TL/L |
21,48 TL/L |
|
Aylık maliyet artışı |
0,84 TL |
1,70 TL |
Bu verilere göre TÜSEDAD'ın hesapladığı maliyet bir ayda 84 kuruş, Ulusal Süt Konseyi'nin hesapladığı maliyet ise 1,70 TL yükseldi.
İki kurumun Eylül ayı maliyet hesapları arasında litre başına 6,16 TL fark bulunuyor. Bu fark, üreticinin kendi işletmesinin maliyetini hesaplarken tek bir kurumun açıkladığı rakama bağlı kalmaması gerektiğini ortaya koyuyor.
24,30 TL'lik süt fiyatı üreticiye ne bırakıyor?
Ulusal Süt Konseyi tarafından belirlenen mevcut tavsiye satış fiyatı, üreticinin eline litre başına net 24,30 TL geçecek şekilde açıklandı. Bu tutar çiğ süt desteği hariç fiyatı ifade ediyor.
Bu fiyatı iki kurumun Eylül ayı maliyet hesaplarıyla ayrı ayrı karşılaştırdığımızda farklı sonuçlar ortaya çıkıyor.
|
Karşılaştırma |
Litre başına fark |
|
24,30 TL tavsiye fiyat - 29,34 TL TÜSEDAD maliyeti |
-5,04 TL |
|
24,30 TL tavsiye fiyat - 23,18 TL USK maliyeti |
+1,12 TL |
TÜSEDAD'ın maliyet hesabı esas alındığında tavsiye satış fiyatı ile üretim maliyeti arasında 5,04 TL fark bulunuyor. Ulusal Süt Konseyi'nin maliyet hesabında ise tavsiye fiyatı maliyetin 1,12 TL üzerinde kalıyor.
Ancak bu farklar doğrudan üreticinin net kârı veya zararı anlamına gelmiyor. Çünkü kurumların hesaplama yöntemleri ve işletme varsayımları farklı. Ayrıca üreticinin fiilen aldığı fiyat; süt kalitesi, yağ ve protein oranı, soğutma, nakliye, örgüt giderleri ve alıcıyla yapılan sözleşmeye göre değişebiliyor.
100 sağmal inekli işletmede hesap nasıl değişiyor?
TÜSEDAD'ın Eylül ayı maliyet hesabında esas alınan işletme modelinde 100 sağmal hayvan ve günlük ortalama 30 litre süt verimi bulunuyor.
Bu varsayımla günlük süt üretimi yaklaşık 3.000 litreye karşılık geliyor.
Ancak bu işletmenin gelirini hesaplarken yalnızca süt miktarını 24,30 TL ile çarpmak yeterli değil. Üreticinin gerçek gelir-gider tablosunda şu kalemler de bulunuyor:
- Sağmal hayvanların günlük yem tüketimi
- Kaba yem ve kesif yem giderleri
- İşçilik ve sosyal güvenlik giderleri
- Elektrik, su ve sağım sistemi masrafları
- Veteriner, ilaç ve koruyucu sağlık giderleri
- Akaryakıt ve işletme bakım giderleri
- Buzağı ve diğer yan gelirler
- Hayvan yenileme ve amortisman giderleri
Bu nedenle 100 sağmal hayvan üzerinden yapılan örnek işletme hesabı, bütün süt çiftliklerinin kazancını temsil etmiyor. Günlük süt verimi ve yem rasyonu değiştiğinde litre başına maliyet de önemli ölçüde değişebiliyor.
Süt üreticisinin maliyetini en çok hangi giderler etkiliyor?
Süt işletmelerinde en önemli maliyet kalemlerinden biri yem. Özellikle kesif yem, kaba yem ve yem hammaddelerinin fiyatındaki değişimler litre başına üretim maliyetini doğrudan etkileyebiliyor.
TÜSEDAD, Eylül 2026 maliyet açıklamasında mazot fiyatındaki artış ile kesif yem fiyatlarındaki yükselişi maliyet artışının önemli nedenleri arasında gösterdi. Dernek, kesif yem fiyatlarında ağustos ve eylül dönemlerinde artış yaşandığını da bildirdi.
Bunun yanında süt verimi de maliyet hesabının önemli belirleyicilerinden biri. Aynı miktarda yem tüketen iki hayvandan daha fazla süt alınması, diğer koşullar aynı kaldığında litre başına yem maliyetini düşürebiliyor.
Ancak süt verimini artırmak amacıyla rasyonu kontrolsüz biçimde değiştirmek doğru değil. Hayvanın sağlık durumu, laktasyon dönemi ve beslenme ihtiyacı dikkate alınmalı.
Üretici kendi süt maliyetini nasıl hesaplamalı?
Üreticinin kendi işletmesinin gerçek maliyetini görebilmesi için belirli bir dönemdeki toplam üretim giderlerini ve elde edilen süt miktarını birlikte değerlendirmesi gerekiyor.
Temel hesaplama şu şekilde yapılabilir:
Litre başına üretim maliyeti = Toplam süt üretim giderleri / Satılabilir süt miktarı
Örneğin bir işletmede aylık toplam süt üretim giderleri 900.000 TL, satılabilir süt miktarı 30.000 litre ise basit hesapla litre başına maliyet 30 TL olur.
Bu örnek yalnızca hesaplama yöntemini göstermek amacıyla verilmiştir; Türkiye genelindeki işletmelerin ortalama maliyetini ifade etmez. Hesaplamada hangi giderlerin dahil edildiği, buzağı ve yan gelirlerin nasıl değerlendirildiği de sonucu değiştirir.
Üretici, süt maliyetini hesaplarken kendi işletmesindeki gerçek yem tüketimini, süt verimini ve diğer giderleri esas almalı.
Üretici bugün ne yapmalı?
- Yem giderini takip edin: Aylık kaba yem ve kesif yem tüketimini ayrı ayrı kaydedin.
- Hayvan başına süt verimini ölçün: Sürü ortalamasını düzenli takip ederek verim değişimini belirleyin.
- Litre başına maliyet çıkarın: Toplam giderleri satılabilir süt miktarına bölün.
- Rasyonu kontrol ettirin: Verim artışı amacıyla besleme programını uzman desteği olmadan değiştirmeyin.
- Satış koşullarını inceleyin: Yağ, protein, soğutma, nakliye ve diğer kesintilerin süt gelirine etkisini hesaplayın.
TarımTR'nin değerlendirmesi
Eylül 2026 verileri, süt üretiminde maliyet hesabının tek bir rakamla açıklanamayacağını gösteriyor. TÜSEDAD ile Ulusal Süt Konseyi'nin hesapları arasında litre başına 6,16 TL fark bulunması, işletme modeli ve hesaplama yönteminin önemini ortaya koyuyor.
Üretici açısından asıl mesele yalnızca açıklanan tavsiye fiyat değil; kendi işletmesinde bir litre sütü hangi maliyetle ürettiği ve satıştan eline ne kadar gelir geçtiği.
Bu nedenle süt üreticisinin yem giderlerini, hayvan başına süt verimini ve işletme masraflarını düzenli takip etmesi gerekiyor. Sektör genelinde ise maliyet hesaplamalarının varsayımlarıyla birlikte şeffaf biçimde açıklanması, üreticinin ve alıcıların daha sağlıklı değerlendirme yapmasına katkı sağlayacaktır.
Bilgi kutusu
- TÜSEDAD Eylül 2026 maliyet hesabı: 29,34 TL/litre
- Ulusal Süt Konseyi Eylül 2026 maliyet hesabı: 23,18 TL/litre
- Mevcut çiğ süt tavsiye satış fiyatı: 24,30 TL/litre
- TÜSEDAD hesabında aylık artış: 84 kuruş/litre
- USK hesabında aylık artış: 1,70 TL/litre
- TÜSEDAD işletme modeli: 100 sağmal hayvan, günlük ortalama 30 litre süt verimi
Not: Bunlar Eylül 2026 dönemine ait kurum hesaplamalarıdır. Üreticinin kendi işletmesindeki gerçek maliyet ve kazanç farklı olabilir.
Sık sorulan sorular
1 litre süt üretmenin maliyeti neden her işletmede farklı?
Hayvan başına süt verimi, yem rasyonu, işletme büyüklüğü, işçilik, enerji, veteriner ve diğer giderler işletmeler arasında farklılık gösterir. Bu nedenle litre başına maliyet de değişir.
Süt üreticisi litre başına 5,04 TL zarar mı ediyor?
TÜSEDAD'ın Eylül ayı maliyet hesabı ile 24,30 TL tavsiye satış fiyatı arasındaki fark 5,04 TL'dir. Ancak bu tutar bütün üreticilerin kesin zararı olarak değerlendirilemez. İşletmelerin gerçek maliyetleri ve satış koşulları farklıdır.
Ulusal Süt Konseyi ile TÜSEDAD neden farklı maliyet açıklıyor?
Kurumların maliyet hesaplamalarında kullandıkları işletme modelleri ve varsayımlar farklıdır. Bu nedenle açıklanan rakamlar aynı koşulları temsil etmeyebilir.
Süt üreticisinin eline geçen fiyat 24,30 TL mi?
Ulusal Süt Konseyinin açıkladığı 24,30 TL, belirlenen yağ ve protein oranlarına sahip çiğ inek sütü için üreticinin eline geçmesi öngörülen net tavsiye satış fiyatıdır. Soğutma, nakliye ve diğer cari giderler üretici örgütü tarafından karşılanırsa litre başına 1,80 TL ilave ödeme öngörülüyor. Yağ ve protein oranlarındaki değişimler de fiyatı etkileyebiliyor.
Süt üretim maliyetini düşürmek için ne yapılabilir?
Yem tüketiminin ve rasyonun düzenli takibi, sürü sağlığının korunması, süt veriminin izlenmesi ve işletme giderlerinin kontrol edilmesi maliyet yönetimine katkı sağlayabilir. Ancak hayvan sağlığını ve verimini olumsuz etkileyecek kontrolsüz tasarruflardan kaçınılmalıdır.
İlgili içerikler
- Besicilikte 1 kilo etin maliyeti kaç TL? Karkas fiyatı üretim maliyetinin altında
- Çiftçiye 1,36 milyar liralık destek ödemesi: En büyük pay küçükbaş hayvancılığa
- 17 milyon büyükbaşa dijital küpe geliyor: Hayvancılıkta yeni takip sistemi neler değiştirecek?
- Hayvancılıkta kazancı artıran yöntem: Kendi rasyonunu hazırlayan üretici yem maliyetini nasıl düşürüyor?

0 Yorum